Võlakirjaturgudel järsk hinnalangus – kas nüüd on hea aeg investeerida?
September kujunes võlakirjaturgudel viimaste aastate üheks keerulisemaks kuuks. Energiahindade tõus, kiirenenud inflatsioon ja keskpankade karmim rahapoliitika viisid intressiootused järsult kõrgemale ning tõid kaasa võlakirjade laiapõhjalise hinnalanguse.
Euroopa kõrge tootlusega ettevõtete võlakirjade indeks langes septembris 1,5% ja madalama riskiga ettevõtete võlakirjad (investeerimisjärgu võlakirjad) 1,6%. Aasta algusest on Euroopa kõrge tootlusega võlakirjad 0,5% plussis, kuid madala riskiga võlakirjade indeks on sel aastal langenud 1,9% ja valitsuste võlakirjade indeks lausa 3%. Avaroni Võlakirjafondi septembri tootlus oli -0,9%, fond on aasta algusest 3,5% plussis. Võlakirjaturgude jaoks oli september selge meeldetuletus, et isegi kvaliteetse ettevõtte võlakirja hind võib intressiootuste muutudes märkimisväärselt kõikuda.
Septembri korrektsioon muutis võlakirjad investori jaoks varasemast veelgi huvitavamaks
Võlakirjade hinnad ja tootlus tähtajani liiguvad vastassuunas: madalam ostuhind tähendab kõrgemat tulevikku vaatavat tootlust, eeldusel et emitent suudab oma lepingulisi kohustusi täita. Avaroni Võlakirjafondi portfelli tootlus tähtajani on tõusnud juunikuiselt 8,2% tasemelt 8,7%-ni ning portfelli jooksev tootlus on 8,3% aastas. Need näitajad ei ole fondi garanteeritud tootlus, kuid annavad hea indikatsiooni sellest, millist tootluspotentsiaali pakuvad portfelli kuuluvad võlakirjad praeguste turuhindade juures.
Oluline on mõista, kust kõrgem tootlus tuleb. Septembri hinnalangus oli suuresti tingitud riskivabade intressimäärade tõusust, mitte ettevõtete krediidikvaliteedi laiapõhjalisest halvenemisest. Euroopa kõrge tootlusega võlakirjade riskipreemiad küll suurenesid ligikaudu 60 baaspunkti, kuid jäävad endiselt selgelt alla 2022. aasta kriisitasemetele ning on pikaajalise keskmise lähedal. Seega ei saa praegust turgu pidada erakordselt odavaks üksnes krediidiriski preemiate põhjal. Pigem seisneb võimalus selles, et juba kõrgele tõusnud riskivabale intressimäärale lisandub tavapärane ettevõtte krediidiriski eest nõutav preemia. Nende kahe komponendi koosmõjul on kõrge tootlusega ettevõtete võlakirjade oodatav tootlus jõudnud tasemele, mida peame atraktiivseks.
Intressiturud on hinnastanud juba märkimisväärse rahapoliitika karmistamise
Septembris tõstis Euroopa Keskpank hoiusemäära 25 baaspunkti võrra 2,5%ni ning USA Föderaalreserv viis baasintressi vahemikku 3,75–4,0%. Intresse tõstsid ka Jaapani, Austraalia ja Norra keskpangad. Keskpankade sõnum oli üsna ühene: energiahindade tõusust tulenev inflatsioonirisk nõuab rahapoliitika karmistamist, eriti olukorras, kus majandusaktiivsus on püsinud oodatust tugevamana.
Allikas: LSEG
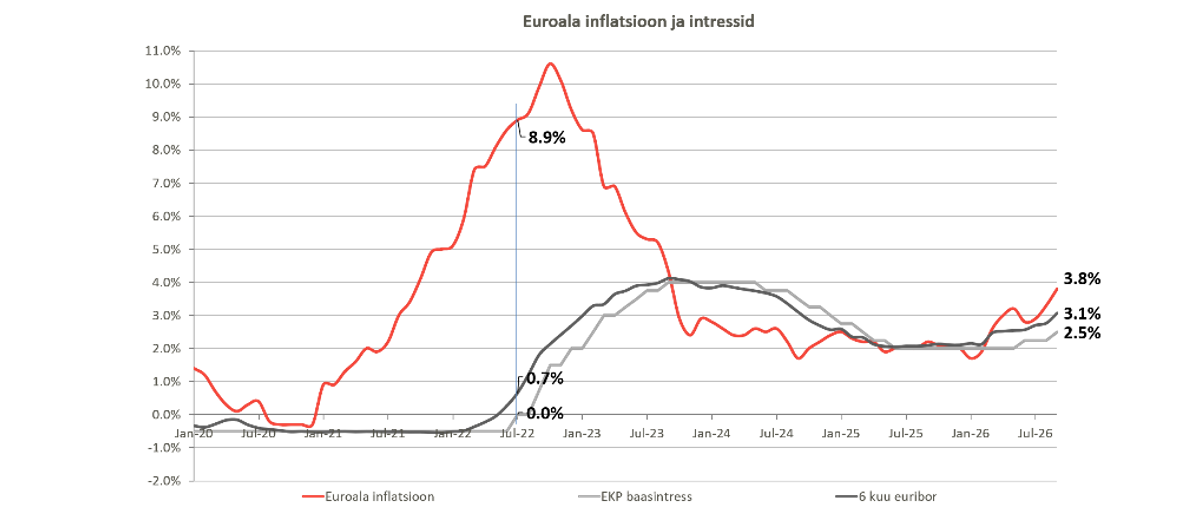
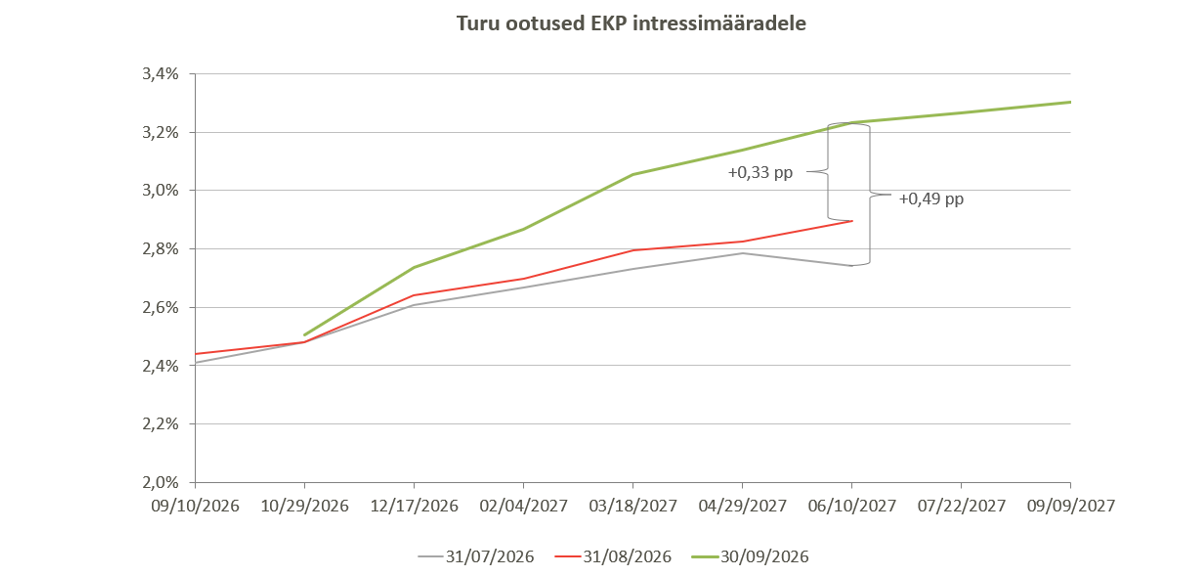
Euroala inflatsiooni kiirenemine septembris 3,8%ni muutis oluliselt ka turuosaliste ootusi. Kui augusti lõpus hinnastati järgmise aasta kevadeks kuni kahte täiendavat intressitõusu, siis septembri lõpuks ootas turg pärast juba toimunud tõstmist veel ligikaudu 60 baaspunkti jagu karmistamist. See viiks EKP hoiusemäära 2027. aasta kevadeks 3% lähedale. Kuue kuu Euribor tõusis selle taustal ligikaudu 3,1%ni.
Allikas: LSEG
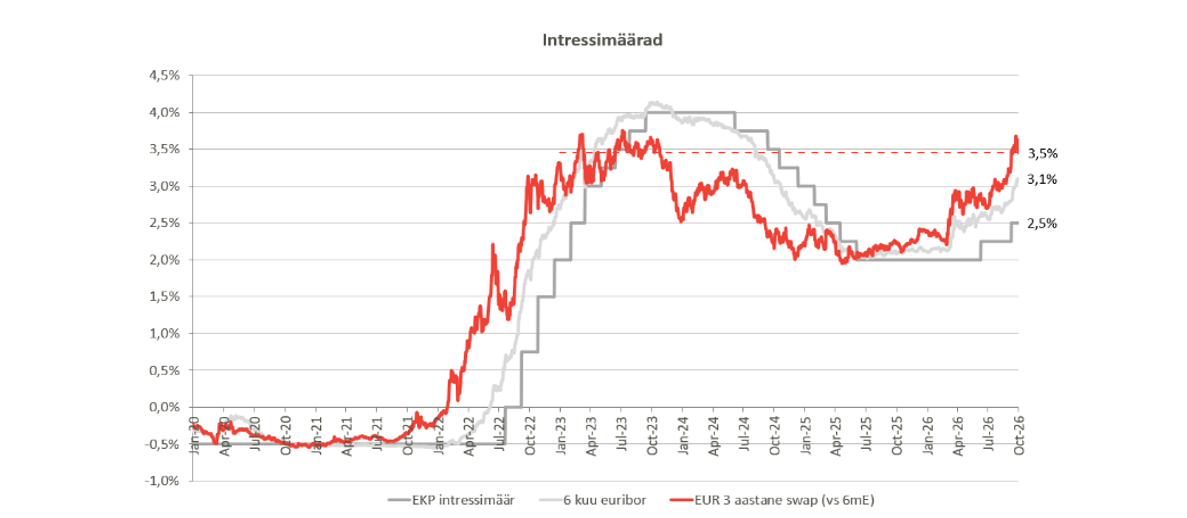
Veelgi kõnekam on euro intressiswapide liikumine. Kolmeaastane swap’i määr, mis väljendab võimalust fikseerida kuue kuu Euribor järgmiseks kolmeks aastaks, tõusis augusti keskpaiga ligikaudu 3% tasemelt septembri lõpuks 3,5%ni. See on sisuliselt võrreldav 2022.–2023. aasta intressitõusutsükli tipuga, kuigi EKP praegune baasintress on tollasest tipust märgatavalt madalam.
Allikas: LSEG
See erinevus on meie hinnangul võlakirjainvestori jaoks keskse tähtsusega. Turg on tulevasi intressitõuse juba olulisel määral ette hinnastanud. Võlakirjade hindadele täiendava sama ulatusliku surve avaldumiseks peaksid inflatsiooni- ja intressiootused liikuma praegusest veel märkimisväärselt kõrgemale. See on võimalik, kuid ei ole meie baasstsenaarium.
Pikaajaliste riigivõlakirjade tootlused on jõudnud aastakümnete kõrgeimatele tasemetele
Intresside tõus ei piirdunud lühikeste tähtaegadega. USA 10-aastase riigivõlakirja tootlus kerkis septembris üle poole protsendipunkti 5,3%ni, mis on kõrgeim tase alates 2002. aastast. Saksamaa 10-aastase riigivõlakirja tootlus jõudis 3,6%ni ehk enam kui 15 aasta kõrgeimale tasemele ning Suurbritannia 30-aastase võlakirja tootlus lähenes 6%le. Globaalsete riigivõlakirjade keskmine tootlus ületas esmakordselt pärast 2007. aastat 4% piiri.
Pikaajaliste intressimäärade tõusu taga ei ole üksnes inflatsioon. Üha olulisemat rolli mängivad riikide suured eelarvepuudujäägid, kasvav võlakoormus ja sellest tulenev vajadus emiteerida suuri võlakirjamahtusid. Täiendavat nõudlust kapitali järele tekitavad ka ulatuslikud investeeringud tehisintellekti infrastruktuuri. Kui võlakirjade pakkumine suureneb ajal, mil investorid nõuavad inflatsiooni- ja eelarveriskide eest kõrgemat kompensatsiooni, avaldab see survet eelkõige pikaajaliste võlakirjade hindadele.
Nafta ja gaas on taas Euroopa inflatsiooniväljavaate keskmes
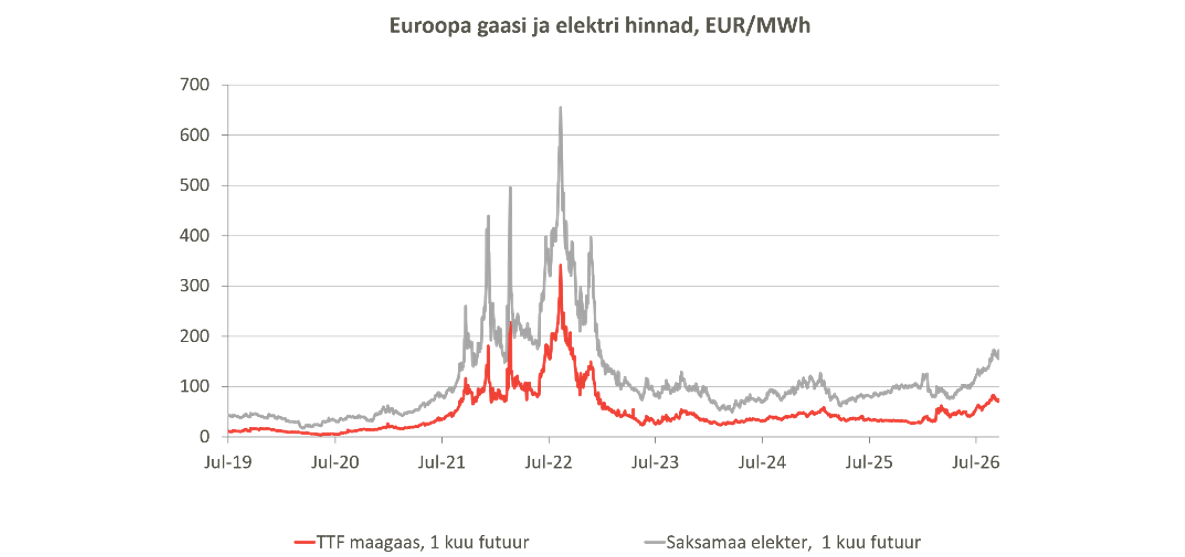
Viimaste kuude intressiootuste muutuse peamine käivitaja on olnud energiahindade tõus. Brenti nafta hind kallines septembris eurodes 17,2%, kerkis kuu keskel korraks 108 dollarini barrelist ning lõpetas kuu ligikaudu 100 dollari juures. Euroopa gaasihind on augusti algusest tõusnud ligikaudu 30% ja aastases võrdluses 125%. Kõrgemad energiahinnad kanduvad otseselt tarbijahindadesse ning kaudselt ettevõtete tootmis-, transpordi- ja muude tegevuskulude kaudu laiemasse hinnatasemesse.
Allikas: LSEG
Samas erineb Euroopa energiaturu olukord oluliselt 2021.–2022. aastast. Toona langesid koroonakriisijärgne nõudluse taastumine ja erakordselt ulatuslik majanduse stimuleerimine kokku Venemaa sissetungiga Ukrainasse, mille tagajärjel kadus Euroopast suur osa senisest odavast Vene gaasist. Praegu on Euroopa LNG impordivõimekus märkimisväärselt suurem ning USA LNG ekspordivõimekus on 2021. aasta algusest kasvanud ligikaudu 74%. See loob Euroopale varasemast rohkem alternatiivseid tarnekanaleid ja vähendab sõltuvust üksikutest tarnijatest.
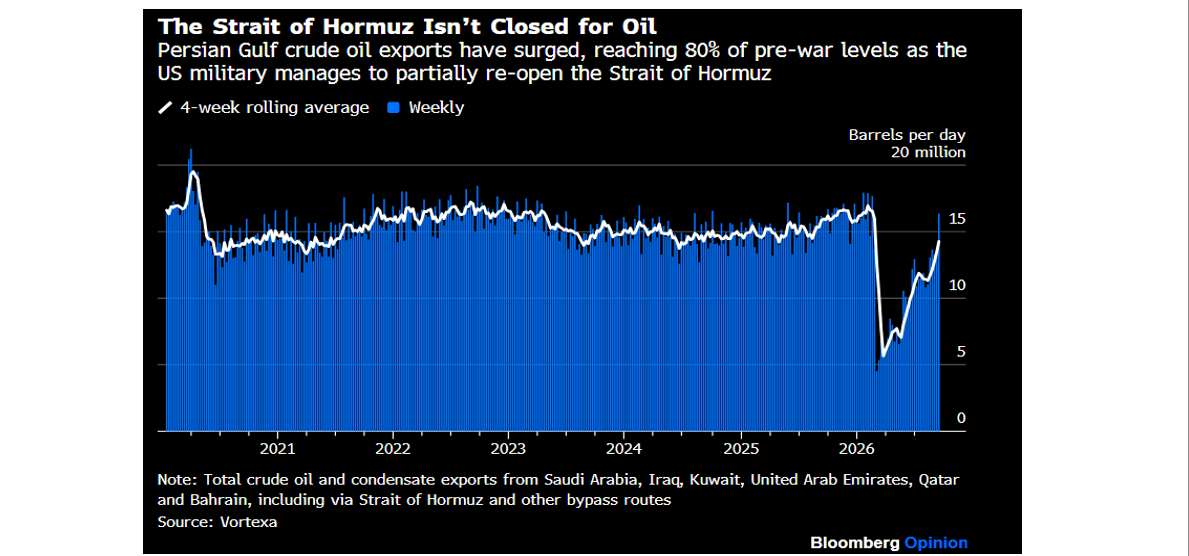
Positiivne on ka see, et naftaeksport läbi Hormuzi väina on taastunud kriisieelse taseme lähedale. Kuigi transpordi- ja kindlustuskulud püsivad kõrged ning Katari LNG tarned ei ole täielikult taastunud, on füüsiliste tarnevoogude olukord paranenud.
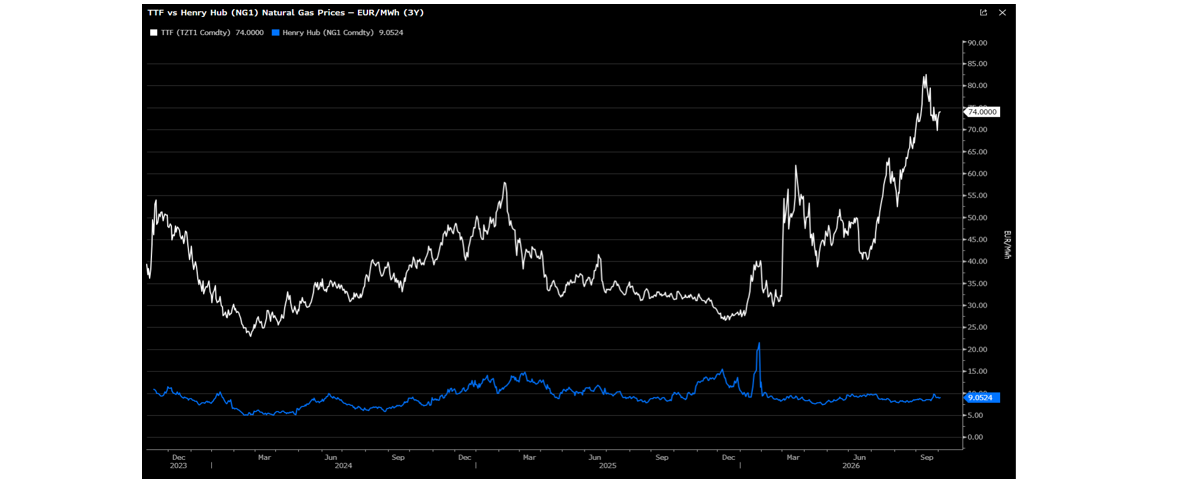
Euroopa gaasihind on praegu ligikaudu kaheksa korda kõrgem kui USAs. Arvestades USA kasvavat LNG ekspordivõimekust ja Euroopa suurenenud impordivõimalusi, peame tõenäoliseks, et järgmise kahe-kolme aasta jooksul hakkavad nende turgude hinnad üksteisele lähenema. Euroopa jaoks tähendaks see madalamat gaasihinda ja väiksemat inflatsioonisurvet.
USA (sinine) ja Euroopa (valge) gaasihindade erinevus
Allikas: LSEG
Lähikuudel jääb siiski oluliseks riskiks eelolev talv. Külm ilm, madalad gaasivarud või uued tarnehäired võivad hoida energiahindu kõrgel ning sundida turgu inflatsiooniootusi veelgi ülespoole korrigeerima. Samas ei eelda me oma baasstsenaariumis 2022. aastaga võrreldavat energiahinnašokki.
Miks ei pruugi praegune intressitõusutsükkel korduda 2022.–2023. aasta ulatuses?
Praeguse ja eelmise intressitõusutsükli vahel on mitu põhimõttelist erinevust. 2022. aastal alustas Euroopa Keskpank intresside tõstmist -0,5% hoiusemäära juurest, ajal mil inflatsioon oli juba jõudnud 8,9%ni. Vähem kui pooleteise aastaga tõusis hoiusemäär 4%ni. Keskpank pidi reageerima olukorrale, kus hinnasurve oli juba laialt levinud ja inflatsiooniootused oluliselt halvenenud.
Seekord alustati intresside tõstmist märksa kõrgemalt tasemelt ning inflatsioonisurvele reageeriti varem. Kuigi koguinflatsioon on energiahindade tõttu kiirenenud 3,8%ni, püsib alusinflatsioon ligikaudu 2,5% juures. Euroopa Keskpanga prognoosides aeglustub inflatsioon 2027. aastal 2,5%ni ja 2028. aastal 2,1%ni. Lisaks ei toeta majandust enam koroonakriisiaegsed erakordsed fiskaalsed stiimulid ega keskpankade ulatuslikud võlakirjaostud.
Meie baasstsenaariumis jäävad seetõttu nii inflatsiooni tipp kui ka intressitõusutsükli ulatus väiksemaks kui 2022.–2023. aastal. See ei tähenda, et intressid oleksid juba tipus või et turud ei võiks lähikuudel veel kõikuda. Küll aga tähendab see, et praeguste turuhindade juures on märkimisväärne osa negatiivsest intressistsenaariumist juba arvesse võetud.
Võlakirjainvestori väljavaade: kõrge jooksev tootlus ja võimalik hinnatõus
Praeguses turuolukorras näeme võlakirjainvestori jaoks kolme peamist võimalikku arengusuunda. Kui inflatsioon püsib kõrgel ja intressimäärad jäävad pikemaks ajaks praegusele tasemele, toetab investorite tootlust kõrge jooksev intressitulu. Kui energiahinnad taanduvad ja inflatsioonisurve väheneb, võivad intressiootused hakata langema ning investor teenida lisaks intressitulule ka võlakirjade hinnatõusust. Kolmas, negatiivne stsenaarium oleks uus energiahinnašokk, mis sunniks keskpanku intresse tõstma märksa rohkem, kui turud praegu ootavad.
Meie hinnangul on tänane võlakirjaturg atraktiivne just seetõttu, et intressiturg on juba hinnastanud märkimisväärse rahapoliitika karmistamise, samal ajal kui ettevõtete võlakirjade tootlus tähtajani on tõusnud kõrgele tasemele. Avaroni Võlakirjafondi 8,7% portfelli tootlus tähtajani ei eelda atraktiivse tootluspotentsiaali saavutamiseks tingimata intressimäärade kiiret langust. Kui intressid püsivad kõrgel, toetab tootlust intressitulu; kui intressisurve taandub, võib sellele lisanduda hinnatõus.
Turupõhja või intressimäärade täpset tippu ei ole võimalik prognoosida. Seetõttu peame praegust turuolukorda huvitavaks eelkõige investorile, kelle investeerimishorisont on vähemalt kaks aastat ning kes suudab taluda võlakirjade hindade lühiajalist kõikumist. Samas pakub tänane tootlustase meie hinnangul nende riskide võtmise eest varasemast oluliselt atraktiivsemat kompensatsiooni.
Kui Sinu raha seisab pangakontol või deposiidis ning Sa ei vaja seda vähemalt järgmise 1,5–2 aasta jooksul,
tasub kaaluda ka võlakirju. Avaroni Võlakirjafondi portfelli tootlus tähtajani on praegu 8,7%
ning fondi saab investeerida alates 100 eurost.