Ponzi-laadne skeem tõi Türgi aktsiaturule uusi investeerimisvõimalusi
Miks kukkus Türgi aktsiaturg septembris 16%?
Türgi BIST 100 indeks lõpetas septembri Türgi liirides 16,5% ja eurodes 15,8% madalamal. Languse suurusest olulisemad on aga kaks põhjust, miks see juhtus.
Esiteks müüdi aktsiaid valimatult. Müügisurve alla sattusid ka suured ja likviidsed välisinvestorite seas populaarsed ettevõtted, millel polnud probleemsete investeerimisfondide ja nende Ponzi-laadse skeemiga mingit seost. Põhjus oli lihtne: kui hätta sattunud fondidel oli kiiresti raha vaja, said nad müüa just neid aktsiaid, millele leidus turul ostjaid.
Teiseks oli tegemist eelkõige Türgi kohaliku finantsturu ja fondisektori probleemiga, mitte muutusega riigi majanduse fundamentaalnäitajates. Türgi inflatsiooni aeglustumise väljavaade, välisbilanss ega ettevõtete kasumiootused septembris oluliselt ei muutunud. Kõrge naftahind on Türgi majandusele küll probleem, kuid see oli seda juba enne fondikriisi.
Just see muudab septembrikuise languse pikaajalise investori jaoks huvitavaks.
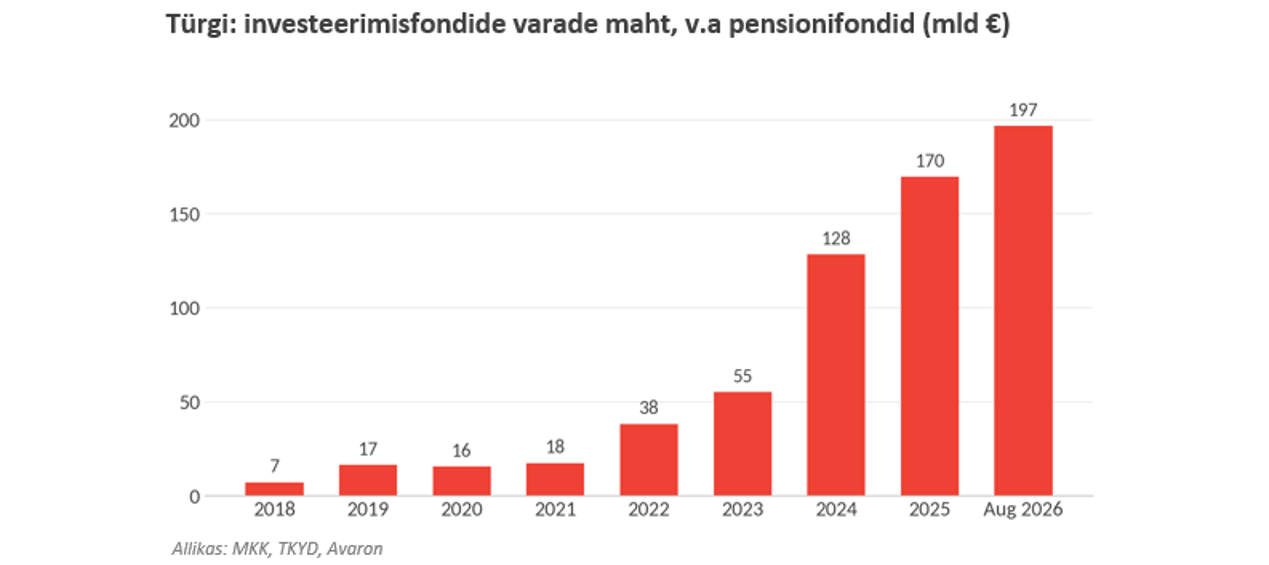
Kuidas kasvas Türgi fonditurg kuue aastaga 16 miljardilt 200 miljardi euroni?
Septembrikuu sündmuste keskmesse sattunud Türgi fonditööstus oli veel kuus aastat tagasi tänasega võrreldes väga väike. 2020. aasta lõpus oli Türgi investeerimisfondides ligikaudu 16 miljardit eurot. Fondidesse investeeris umbes kolm miljonit inimest. 2026. aasta augustiks oli fondide maht kasvanud 200 miljardi euroni ning investorite arv peaaegu kuue miljonini. Fondide arv suurenes umbes 800-lt 2022. aasta alguses enam kui 2000 fondini.
Kasvu taga oli kolm peamist põhjust. Esiteks tõi pandeemia ajal alanud jaeinvestorite buum turule miljoneid uusi investoreid. Pankade ja maaklerite äpid muutsid investeerimise lihtsaks ning Türgi keskne fondide kauplemisplatvorm TEFAS andis investoritele ligipääsu sisuliselt kogu fonditurule.
Teiseks olid reaalsed intressimäärad aastatel 2021–2023 sügavalt negatiivsed. Inimesed otsisid liirihoiustele alternatiive ja paigutasid raha varadesse, mis võiksid vähemalt inflatsiooniga sammu pidada.
Kolmandaks muutusid pärast intressimäärade järsku tõstmist alates 2023. aasta keskpaigast väga populaarseks rahaturufondid. Need pakkusid keskpanga intressimääradega seotud tootlust ja hoiustest soodsamat maksustamist. Ainuüksi 2024. aastal kasvas nende maht enam kui viis korda.
Probleem oli selles, et fonditurg kasvas palju kiiremini kui selle üle tehtav järelevalve.
Kuidas aeti vähelikviidsete aktsiate hinnad üles?
Septembrikuise müügilaine juured ulatuvad eelnevasse aastasse. Rühm keskmise suurusega fondivalitsejaid oli kogunud väga suuri ja kontsentreeritud positsioone väikese vabalt kaubeldavate aktsiate arvuga ettevõtetes. Fondide ostud tõstsid nende aktsiate hindu. Aktsiahindade tõus omakorda parandas fondide näidatavat tootlust ning kõrged tootlusnumbrid meelitasid TEFAS-e kaudu juurde uusi jaeinvestoreid. Uus raha investeeriti taas samadesse või nendega seotud aktsiatesse.
Nii tekkis ennast võimendav ring: rohkem raha fondi → rohkem oste → kõrgem aktsiahind → parem fondi tootlus → rohkem uusi investoreid.
Mõned fondid näitasid 2026. aasta esimese seitsme kuuga kolmekohalist tootlust ning mitme nende portfellis olnud ettevõtte aktsiahind oli pärast börsile tulekut mitmekordistunud. Probleem ilmnes siis, kui investorid soovisid oma raha tagasi. Fondid lubasid investoritele likviidsust, kuid nende portfellis olnud aktsiaid polnud võimalik suuremas mahus müüa ilma nende hinda järsult alla viimata.
Ühe ettevõtte väärtus kasvas 80 korda
Hea näide on faktooringuettevõte Destek Finans Faktoring. Ettevõte tuli börsile 2025. aasta veebruaris ligikaudu 420 miljoni euro suuruse turukapitalisatsiooniga. Emissiooni korraldas Tera Yatırım. 2026. aasta juuli keskpaigaks oli aktsia hind kerkinud IPO tasemest enam kui 80 korda. Ettevõtte turuväärtus jõudis ligikaudu 24 miljardi euroni. Destek oli sel hetkel väärt rohkem kui Türgi naftatöötleja Tupras või riigi suurim toidukaupade odavkett BIM. Seejuures hinnati ettevõtet ligi 100-kordsele raamatupidamisväärtusele, kuigi selle faktooringuportfell oli umbes 360 miljonit eurot. Vabalt kaubeldavaid aktsiaid oli ainult 25% ning suur osa neist paiknes fondides, mis olid ise hinnatõusu vedanud. Juulikuisest tipust on aktsia langenud liirides 83% ning oktoobris eemaldatakse ettevõte nii BIST 30 kui ka BIST 50 indeksist.
Türgi finantsjärelevalve reageeris liiga hilja
Türgi kapitaliturgude järelevalve SPK on tunnistanud, et märkas juba 2025. aasta viimases kvartalis väikese vabalt kaubeldavate aktsiate arvuga ettevõtetes fundamentaalnäitajatega raskesti põhjendatavaid hinnaliikumisi. Probleemi arutati detsembris ka Türgi finantsstabiilsuse komitees.
Olulised regulatiivsed muudatused jõustusid aga alles 28. augustil 2026. Uued reeglid karmistasid muu hulgas fondide kontsentratsioonipiiranguid, varade hindamist, repotehinguid, tagatiste kasutamist ja seotud osapoolte finantseerimist. Kui fondid olid sunnitud oma liiga suuri positsioone vähendama, hakkas senine mehhanism tööle vastupidises suunas.
Sundmüük langetas aktsiahindu → fondide väärtus langes → investorid hakkasid raha välja võtma → fondid pidid müüma veel rohkem. Kuna probleemseid vähelikviidseid aktsiaid ei olnud võimalik piisavalt kiiresti müüa, tuli fondidel raha saamiseks müüa seda, mida sai – suuri ja likviidseid Türgi börsiettevõtteid. Seetõttu langes septembris eurodes 9,2% ka Türgi suurettevõtteid koondav BIST 30 indeks.
Fondid ei suutnud enam investoritele raha tagasi maksta
15. septembril teatas fondivalitseja Pusula Portföy esimesena, et ei suuda investorite tagasivõtukorraldusi õigel ajal täita. Päev hiljem ei suutnud Tera Portföy täita tagasivõtmiskohustusi oma aktsia- ja rahaturufondides. Ühe päevaga võtsid investorid Türgi fondidest välja ligi miljard eurot. 16. septembril kukkus BIST 100 indeks 5,5% ning börsil rakendusid automaatsed kauplemispiirangud. 17. septembril sulges SPK seitsme fondivalitseja – Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ja Bulls – kõik TEFAS-e kaudu kaubeldavad fondid uutele ostudele ja tagasivõtmistele. Likvideerimisele määrati 131 fondi.
Türgis oli kokku 2889 fondi. Likvideeritavad 131 fondi moodustasid väärtpaberifondidest arvuliselt ligikaudu 6% ning nende varad umbes 9% sektori varadest. Fondidel oli kokku 455 758 investorit ehk ligikaudu 8% kõigist fondiinvestoritest.
Viimaste avaldatud hindade järgi oli nende fondide varade väärtus üle 890 miljardi liiri ehk umbes 16 miljardit eurot. Tegelikult ei pruugi kogu seda väärtust olla võimalik realiseerida, sest suuri positsioone tuleb müüa väga vähelikviidsel turul.
Prokuratuur kahtlustab Ponzi-laadset skeemi
Kriminaaluurimine arenes kiiresti. Pusula, Tera ja Hedefi juhid peeti kinni ning 25. septembriks oli Türgi justiitsministri sõnul menetlusse kaasatud 76 kahtlustatavat, kellest 45 viibis vahi all. Prokurörid uurivad võimalikku Ponzi-laadset skeemi, raskendatud kelmust ja kapitalituru seaduse rikkumisi. Samuti uuritakse, kas börsiettevõtete omanikud maksid oma aktsiate hinna toetamise eest ning kas rahaturufonde kasutati seotud ettevõtete finantseerimiseks. Oluline on rõhutada, et tegemist on praegu süüdistuste ja uurimisega – neid väiteid ei ole kohtus tõendatud.
Keskpank sekkus, et fondikriis ei muutuks panganduskriisiks
Türgi keskpanga ülesanne oli vältida olukorda, kus fondide probleem kanduks edasi ülejäänud finantssüsteemi. 10. septembril oli keskpank jätnud baasintressi 37% tasemele. Kõrge naftahinna ja jätkuvate geopoliitiliste pingete tõttu polnud keskpangal palju ruumi rahapoliitika lõdvendamiseks. Fondikriisi puhkedes kasutati selle asemel likviidsusmeetmeid. 17. septembril suurendati pankadele pakutavat likviidsust, tõsteti nende laenulimiite ning teatati viiest riigivõlakirjade otseostu oksjonist. Sama päeva repo-oksjoni maht tõsteti umbes 5,3 miljardi euroni. Eesmärk oli tagada, et pankadel jätkuks raha maaklerite ja fondivalitsejatega arveldamiseks ning fondikriis ei areneks panganduskriisiks.
Välisvaluutareservid vähenesid 18. septembriga lõppenud nädalal 3,7 miljardi euro võrra 152 miljardi euroni. Fondikriis ei paista siiski olevat reservide vähenemist oluliselt kiirendanud ning liir lõpetas kuu euro suhtes isegi 1% tugevamana.
Miks näeme meie languses investeerimisvõimalusi?
131 fondi likvideerimine jätkub tõenäoliselt 2027. aastasse ning seetõttu võib nende portfellis olevates aktsiates aeg-ajalt tekkida täiendavat müügisurvet.
Pikemaajalise investori jaoks on aga oluline eristada ettevõtte probleeme turu probleemidest.
Septembris müüdi Türgi börsil alla ka suuri, likviidseid ja hästi juhitud ettevõtteid, mille äritegevusel polnud fondikriisiga otsest seost. Neid müüdi lihtsalt seetõttu, et fondidel oli vaja raha ning just nendele aktsiatele leidus ostjaid. See on aktiivse investori jaoks oluline erinevus.
Kui ettevõtte fundamentaalnäitajad pole halvenenud, kuid tema aktsia hind langeb teiste investorite sundmüügi tõttu, võib tekkida võimalus osta sama ettevõtet varasemast märksa atraktiivsema hinnaga.
Tähelepanu tasub pöörata ka MSCI-le. Juunis hoiatas indeksipakkuja, et võib kaaluda Türgi viimist arenevate turgude kategooriast piiriturgude hulka (frontier markets), kui regulaatorid ei tee novembriks piisavaid edusamme koordineeritud kauplemise piiramisel. SPK augustis kehtestatud uued reeglid piiravad fondide võimalusi omada suuri positsioone väikese vabalt kaubeldavate aktsiate arvuga või fondivalitsejatega seotud ettevõtetes. Septembris alanud fondide likvideerimine omakorda lammutab struktuure, millele MSCI oli tähelepanu juhtinud.
See võib vähendada riski, et Türgi liigitatakse piirituruks – samm, mis sunniks mitmeid arenevate turgude indeksit järgivaid fonde Türgi aktsiaid müüma. Meie hinnangul ei ole septembrikuine langus seetõttu põhjus Türgi turult taandumiseks. Vastupidi: pikaajalisele investorile, kes keskendub likviidsetele, hästi juhitud ja tugeva äriga Türgi ettevõtetele, võib valimatu müügilaine pakkuda huvitavaid investeerimisvõimalusi.
Turupaanika üks paradokse ongi see, et kui mõni investor peab müüma seda, mida ta saab müüa, mitte seda, mida ta tahaks müüa, võivad head ettevõtted sattuda müüki koos halbadega. Aktiivse investori töö on neil kahel vahet teha.
Türgi aktsiad Avaroni fondides: hinnatasemed pärast turulangust
Avaron Areneva Euroopa Fondi varadest on oktoobri alguseks 14% investeeritud Türki ning turulanguse järel kauplevad need ettevõtted meie investeerimisuniversumi ühtedel atraktiivsematel hinnatasemetel. Portfellis olevate Türgi ettevõtete 2027. aasta prognoositav P/E suhtarv on 7,2 ning EV/EBITDA 3,9. Samal ajal ootame nende ettevõtete kasumite kasvuks aastatel 2026–2027 kokku 22% ning 2027. aasta omakapitali tootluseks 19%.
Avaroni Kasvuettevõtete Fondi varadest on Türki investeeritud 10%. Seal on ettevõtete kasv veelgi kiirem, kuid hinnatase vaid veidi kõrgem: 2027. aasta prognoositav P/E on 8,1 ning EV/EBITDA 3,6. Ettevõtete kasumi kasvuks ootame 2026.–2027. aastal kokku 28% ning 2027. aasta omakapitali tootluseks 27%.
Mõlemas fondis on tegemist väljakujunenud ja tugeva turupositsiooniga ettevõtetega – juhtivad tarbijabrändid, riigi peamine lennujaamaoperaator ning mitme aasta tellimusraamatuga eksportöör. Septembrikuu müügilaine viis nende aktsiate hinnad alla koos ülejäänud turuga. Meie näeme selles investeerimisvõimalust, mitte põhjust Türgi turult taanduda.